Trang chủ
Tin tức
CHI PHÍ MALTA MPRP 2026: NÊN THUÊ HAY MUA BẤT ĐỘNG SẢN?
CHI PHÍ MALTA MPRP 2026: NÊN THUÊ HAY MUA BẤT ĐỘNG SẢN?
08/10/2026
Khi tìm hiểu Malta Permanent Residence Programme (MPRP), một trong những vấn đề được nhiều gia đình quan tâm là tổng ngân sách cần chuẩn bị và nên lựa chọn thuê hay mua bất động sản tại Malta.
Trên thực tế, chi phí Malta MPRP 2026 không chỉ nằm ở bất động sản. Gia đình còn cần tính đến phí hành chính, khoản đóng góp Chính phủ, khoản quyên góp, chi phí cho thành viên đi cùng và những khoản liên quan trong quá trình thực hiện hồ sơ.
Trong đó, lựa chọn thuê hoặc mua bất động sản sẽ tạo ra sự khác biệt về số vốn cần chuẩn bị ban đầu. Vì vậy, việc hiểu rõ từng cấu phần chi phí sẽ giúp gia đình chủ động hơn trong kế hoạch tài chính.
Vậy chi phí Malta MPRP 2026 gồm những khoản nào, thuê hay mua bất động sản cần chuẩn bị bao nhiêu và phương án nào phù hợp với kế hoạch của gia đình? Hãy cùng HALI Global tìm hiểu trong bài viết dưới đây.
Chi phí Malta MPRP 2026 gồm những khoản nào?
Chi phí Malta MPRP 2026 được hình thành từ nhiều nghĩa vụ tài chính khác nhau. Một số khoản được quy định chung cho chương trình, trong khi tổng ngân sách thực tế còn phụ thuộc vào phương án bất động sản và số lượng thành viên trong hồ sơ.
Chi phí MPRP Malta gồm phí hành chính và khoản đóng góp
Đương đơn chính phải thanh toán 60.000 EUR phí hành chính không hoàn lại. Đối với mỗi người phụ thuộc trưởng thành, ngoại trừ vợ/chồng, chương trình áp dụng khoản phí hành chính 7.500 EUR/người.
Bên cạnh đó, đương đơn phải thực hiện khoản đóng góp Chính phủ 37.000 EUR. Khoản này tách biệt với chi phí bất động sản và các nghĩa vụ tài chính khác.
Khoản quyên góp và các chi phí liên quan
Đương đơn phải thực hiện khoản quyên góp 2.000 EUR cho một tổ chức phi chính phủ tại Malta đáp ứng điều kiện của chương trình.
Gia đình cũng cần dự trù chi phí bảo hiểm y tế, phí đại diện được cấp phép, dịch thuật, chứng thực giấy tờ và những khoản liên quan đến từng hồ sơ. phí thẻ cư trú 500 EUR/người cho thời hạn 5 năm.
Do đó, khi tính chi phí MPRP Malta, gia đình không nên chỉ nhìn vào giá trị bất động sản mà cần xem xét toàn bộ các nghĩa vụ tài chính liên quan.
Chi phí Malta MPRP 2026 khi thuê bất động sản
Một trong hai phương án để đáp ứng yêu cầu về bất động sản của chương trình là thuê bất động sản đủ điều kiện tại Malta hoặc Gozo.
Thuê bất động sản Malta cần chuẩn bị bao nhiêu?
Theo yêu cầu hiện hành, mức thuê bất động sản Malta tối thiểu là 14.000 EUR/năm. Bất động sản đủ điều kiện phải được duy trì trong thời gian tối thiểu 5 năm.
Nếu tính theo mức thuê tối thiểu trong 5 năm, số tiền tương ứng là 70.000 EUR. Đây là phép tính tham khảo dựa trên mức tối thiểu của chương trình, chưa bao gồm các khoản khác có thể phát sinh liên quan đến bất động sản hoặc hợp đồng thuê.
Sau giai đoạn 5 năm, người thụ hưởng vẫn phải duy trì một bất động sản cư trú tại Malta theo yêu cầu áp dụng của chương trình.
Khi nào có thể cân nhắc phương án thuê?
Phương án thuê có thể được cân nhắc đối với gia đình muốn giảm số vốn ban đầu dành cho bất động sản hoặc chưa có kế hoạch sở hữu nhà tại Malta.
So với mua, thuê giúp gia đình không phải phân bổ ngay một khoản vốn lớn vào bất động sản. Tuy nhiên, tiền thuê là khoản chi trong quá trình sử dụng và không hình thành quyền sở hữu tài sản. Vì vậy, gia đình cần cân nhắc yếu tố này trong kế hoạch tài chính dài hạn.
Mua bất động sản Malta theo MPRP cần chuẩn bị bao nhiêu?
Theo phương án mua, giá trị tối thiểu của bất động sản đủ điều kiện là 375.000 EUR.
Bất động sản phải được duy trì trong thời gian tối thiểu 5 năm. Sau giai đoạn này, nếu không tiếp tục giữ bất động sản ban đầu, người thụ hưởng vẫn phải duy trì một bất động sản cư trú tại Malta theo yêu cầu áp dụng.
Yêu cầu đối với bất động sản MPRP Malta
Cần phân biệt rằng 375.000 EUR là giá trị tối thiểu của bất động sản MPRP Malta, không phải toàn bộ chi phí để hoàn thành chương trình.
Ngoài khoản vốn dành cho bất động sản, gia đình vẫn phải thực hiện phí hành chính, khoản đóng góp Chính phủ, khoản quyên góp và các nghĩa vụ tài chính liên quan.
Phương án mua bất động sản Malta có thể được cân nhắc nếu gia đình muốn sở hữu tài sản tại Malta hoặc có kế hoạch sử dụng bất động sản trong thời gian dài. Tuy nhiên, số vốn ban đầu cần bố trí sẽ cao hơn so với phương án thuê.
Chi phí Malta MPRP 2026: Nên thuê hay mua bất động sản?
Không có một phương án chung phù hợp với mọi gia đình. Thuê và mua tạo ra hai cấu trúc tài chính khác nhau.
Nếu ưu tiên giảm số vốn ban đầu dành cho nhà ở, gia đình có thể cân nhắc phương án thuê. Ngược lại, nếu muốn sở hữu bất động sản tại Malta và có khả năng bố trí nguồn vốn lớn hơn, phương án mua có thể phù hợp với kế hoạch dài hạn.
Điều quan trọng là bất động sản chỉ là một cấu phần của chi phí Malta MPRP 2026. Dù lựa chọn thuê hay mua, gia đình vẫn cần thực hiện các khoản phí, đóng góp và nghĩa vụ khác theo quy định.
Vì vậy, quyết định không nên chỉ dựa trên việc so sánh 375.000 EUR tiền mua với 14.000 EUR tiền thuê mỗi năm, mà cần xem xét khả năng phân bổ vốn, nhu cầu sử dụng bất động sản và kế hoạch cư trú của gia đình.
Ngân sách MPRP Malta cần chuẩn bị bao nhiêu?
Không có một mức ngân sách MPRP Malta giống nhau cho mọi hồ sơ. Tổng số tiền cần chuẩn bị phụ thuộc vào phương án bất động sản, số lượng thành viên đi cùng và những chi phí phát sinh trong quá trình thực hiện.
Ngân sách theo phương án thuê
Nếu lấy các mức tối thiểu làm cơ sở tham khảo cho đương đơn chính, phương án thuê gồm 60.000 EUR phí hành chính, 37.000 EUR khoản đóng góp Chính phủ, 2.000 EUR khoản quyên góp và tối thiểu 70.000 EUR tiền thuê trong 5 năm.
Nếu cộng bốn cấu phần trên theo các mức tối thiểu, số tiền tham khảo tương ứng khoảng 169.000 EUR. Đây không phải tổng chi phí cố định của một hồ sơ MPRP vì chưa bao gồm phí thẻ cư trú, bảo hiểm y tế, phí đại diện được cấp phép, dịch thuật, chứng thực giấy tờ, các khoản phát sinh và phí dành cho người phụ thuộc trưởng thành nếu có.
Ngân sách theo phương án mua
Với phương án mua, đương đơn chính cần tính đến 375.000 EUR giá trị bất động sản, 60.000 EUR phí hành chính, 37.000 EUR khoản đóng góp Chính phủ và 2.000 EUR khoản quyên góp.
Nếu cộng giá trị bất động sản tối thiểu cùng ba khoản trên, tổng số vốn và nghĩa vụ tài chính được tính tham khảo ở mức khoảng 474.000 EUR. Tuy nhiên, cần phân biệt rằng 375.000 EUR là số vốn dùng để sở hữu bất động sản, không phải khoản phí hoặc đóng góp không hoàn lại.
Con số trên cũng chưa bao gồm phí thẻ cư trú, bảo hiểm, phí đại diện được cấp phép, chi phí liên quan đến giao dịch bất động sản, dịch thuật, chứng thực giấy tờ và những khoản khác tùy theo cấu trúc hồ sơ.
Do đó, khi so sánh hai phương án, gia đình cần phân biệt rõ giữa khoản chi phí phải thanh toán và số vốn được sử dụng để sở hữu tài sản.
Số lượng thành viên ảnh hưởng thế nào đến chi phí MPRP Malta?
Cấu trúc gia đình là một trong những yếu tố ảnh hưởng đến tổng chi phí MPRP Malta.
Vợ/chồng không thuộc nhóm áp dụng khoản phí hành chính bổ sung 7.500 EUR, trong khi khoản phí này được áp dụng cho mỗi người phụ thuộc trưởng thành khác theo quy định. Số lượng thành viên cũng ảnh hưởng đến phí thẻ cư trú, bảo hiểm và một số chi phí chuẩn bị hồ sơ.
Do đó, một hồ sơ chỉ gồm hai vợ chồng có thể có cấu trúc ngân sách khác với hồ sơ có thêm con trưởng thành, cha mẹ hoặc ông bà đủ điều kiện tham gia.
Việc xác định thành viên dự kiến đi cùng ngay từ đầu sẽ giúp gia đình tính toán ngân sách sát hơn với hồ sơ thực tế.
Ngoài chi phí, gia đình cần đáp ứng yêu cầu tài sản nào?
Ngân sách dùng để thực hiện chương trình và yêu cầu chứng minh năng lực tài chính là hai vấn đề khác nhau.
Theo yêu cầu hiện hành, đương đơn có thể chứng minh tổng tài sản tối thiểu 500.000 EUR, trong đó ít nhất 150.000 EUR là tài sản tài chính; hoặc tổng tài sản tối thiểu 650.000 EUR, trong đó ít nhất 75.000 EUR là tài sản tài chính.
Điều này có nghĩa việc gia đình có đủ tiền để thanh toán các khoản phí và thực hiện phương án bất động sản chưa đồng nghĩa với việc đã đáp ứng yêu cầu về tài sản của chương trình.
Bên cạnh giá trị tài sản, hồ sơ còn cần thể hiện nguồn hình thành tài sản phù hợp để phục vụ quá trình thẩm tra. Vì vậy, phần tài chính cần được xem xét đồng thời ở cả khả năng thực hiện các nghĩa vụ của MPRP và khả năng chứng minh tài sản.
Lập kế hoạch tài chính MPRP cần lưu ý gì?
Trước khi quyết định thuê hay mua, gia đình nên xây dựng kế hoạch tài chính dựa trên cấu trúc thành viên, phương án bất động sản và nguồn tài sản dự kiến sử dụng.
Thay vì chỉ đặt câu hỏi “MPRP cần bao nhiêu tiền?”, gia đình nên xác định tổng ngân sách cần chuẩn bị theo hồ sơ của mình, khoản nào là chi phí, khoản nào là vốn dành cho bất động sản và những nghĩa vụ nào có thể thay đổi theo số lượng thành viên.
Cách tiếp cận này giúp gia đình chủ động hơn về dòng tiền và lựa chọn phương án bất động sản phù hợp với kế hoạch cư trú dài hạn.
Liên hệ HALI Global
Chi phí Malta MPRP 2026 không chỉ cần xem xét mức phí của chương trình hay giá trị bất động sản, mà còn liên quan đến cấu trúc gia đình, nguồn hình thành tài sản, phương án thuê hoặc mua nhà và những nghĩa vụ cần duy trì sau khi được cấp thường trú.
HALI Global đồng hành cùng nhà đầu tư và gia đình trong việc tìm hiểu các khoản chi phí, đánh giá phương án bất động sản và xây dựng kế hoạch ngân sách MPRP Malta phù hợp với cấu trúc tài chính, kế hoạch cư trú và mục tiêu dài hạn của gia đình.
Tin tức liên quan
12/10/2026
SAU APPROVAL IN PRINCIPLE MALTA MPRP CẦN LÀM GÌ? CÁC BƯỚC ĐỂ TIẾN ĐẾN RESIDENCE CARD
Sau khi nhận Approval in Principle, nhà đầu tư Malta MPRP cần hoàn tất những bước nào để tiến đến Residence Card? Tìm hiểu các thủ tục và nghĩa vụ cần thực hiện.
12/10/2026
MALTA MPRP CHO 4 THẾ HỆ: NHỮNG THÀNH VIÊN NÀO CÓ THỂ ĐI CÙNG HỒ SƠ?
Tìm hiểu chương trình Malta MPRP cho 4 thế hệ, những thành viên gia đình có thể tham gia hồ sơ thường trú Malta, điều kiện đối với người phụ thuộc và các chi phí cần lưu ý khi đưa nhiều thế hệ đi cùng.
12/10/2026
MALTA MPRP 2026: ĐIỀU KIỆN, CHI PHÍ, QUYỀN LỢI VÀ QUY TRÌNH THƯỜNG TRÚ MALTA
Tìm hiểu Malta MPRP 2026: điều kiện tham gia, yêu cầu tài sản, chi phí, quyền lợi và quy trình thường trú Malta dành cho nhà đầu tư và gia đình.
28/08/2026
ĐẦU TƯ CHƯƠNG TRÌNH THƯỜNG TRÚ NHÂN MALTA TRONG NĂM 2026: NHÀ ĐẦU TƯ CẦN CHUẨN BỊ NHỮNG GÌ?
Đầu tư Chương trình Thường trú nhân Malta trong năm 2026 cần bao nhiêu vốn? Cập nhật điều kiện, chi phí và lộ trình MPRP mới nhất cùng HALI Global.
03/09/2026
MALTA – GIẢI PHÁP AN CƯ CHÂU ÂU DÀNH CHO NHÀ ĐẦU TƯ DÀI HẠN
Tìm hiểu chương trình định cư Malta diện đầu tư MPRP với quyền thường trú lâu dài, tự do di chuyển Schengen và cơ hội kinh doanh tại châu Âu.
03/09/2026
BÁO CÁO BẤT ĐỘNG SẢN MALTA QUÝ IV/2025: NHÀ Ở ĐƯỢC PHÊ DUYỆT TĂNG MẠNH SAU 2 NĂM SUY GIẢM
Báo cáo bất động sản Malta quý IV/2025 cho thấy thị trường phục hồi rõ rệt với 3.487 căn nhà được phê duyệt, tăng 54,4% so với cùng kỳ. Tính cả năm, Malta đạt 12.325 căn, tăng 41,4% so với 2024 và vượt năm 2023.
04/09/2026
AN CƯ MALTA: KHI TIẾNG ANH TRỞ THÀNH CHÌA KHÓA HÒA NHẬP TẠI CHÂU ÂU
An cư Malta với lợi thế tiếng Anh là ngôn ngữ chính thức. Giải pháp định cư Malta phù hợp cho gia đình nhà đầu tư quốc tế. Tư vấn từ HALI Global.
05/02/2026
MALTA ĐẦU TƯ 345 TRIỆU EUR NÂNG CẤP SÂN BAY QUỐC TẾ: TÍN HIỆU DÀI HẠN CHO NHÀ ĐẦU TƯ & ĐỊNH CƯ CHÂU ÂU
Malta đầu tư 345 triệu EUR mở rộng sân bay quốc tế giai đoạn 2025–2028. Phân tích tác động đến đầu tư, bất động sản và định cư châu Âu từ góc nhìn HALI Global.
29/01/2026
NHÀ THUÊ HOẶC MUA TẠI MALTA: CÓ ĐƯỢC PHÉP CHO THUÊ LẠI THEO CHƯƠNG TRÌNH MPRP?
Bất động sản thuê hoặc mua theo chương trình Thường trú nhân Malta (MPRP) có được phép cho thuê lại không? Cập nhật quy định mới áp dụng từ 01/07/2025.
09/01/2026
MALTA MPRP – KHI ĐỊNH CƯ KHÔNG CHỈ LÀ “CÓ THẺ”, MÀ LÀ SỰ BẢO CHỨNG MINH BẠCH CHO NHÀ ĐẦU TƯ
Malta MPRP là chương trình thường trú châu Âu minh bạch, xét duyệt chặt chẽ, bảo vệ pháp lý dài hạn cho nhà đầu tư và gia đình Việt.
06/01/2026
SỞ HỮU BẤT ĐỘNG SẢN MALTA - VÌ SAO ĐƯỢC GIỚI ĐẦU TƯ TOÀN CẦU ƯU TIÊN?
Sở hữu bất động sản Malta – thị trường ổn định, pháp lý châu Âu, phù hợp đầu tư dài hạn và an cư. Phân tích chi tiết lộ trình, chi phí và quyền lợi cùng HALI Global.
18/08/2025
MALTA - QUỐC GIA NHỎ NHƯNG QUYỀN LỰC TRÊN BẢN ĐỒ TOÀN CẦU
Khám phá Malta – quốc gia nhỏ nhưng quyền lực với vị trí chiến lược, kinh tế mở và cơ hội đầu tư định cư toàn cầu.
25/07/2025
MALTA CẬP NHẬT CHÍNH SÁCH MPRP – CẤP THẺ NHANH HƠN, CHO THUÊ LINH HOẠT, GIẢM CHI PHÍ CHO GIA ĐÌNH
Malta chính thức cải cách chương trình MPRP từ tháng 7/2025 với 3 điểm mới: cấp thẻ nhanh, linh hoạt cho thuê và giảm chi phí cho cả gia đình. Cơ hội định cư châu Âu an toàn, hợp pháp với ngân sách chỉ từ 100.000 EUR.
22/07/2025
MALTA CHÍNH THỨC DỪNG HỘ CHIẾU VÀNG – ƯU TIÊN ĐÓNG GÓP, KHÔNG CÒN ĐẦU TƯ TÀI CHÍNH
Malta chính thức chấm dứt chương trình Hộ chiếu vàng từ tháng 7/2025, chuyển sang cấp quốc tịch theo đóng góp đặc biệt – không còn chấp nhận hình thức đầu tư tài chính thuần túy.
18/07/2025
TẠI SAO NGƯỜI DÂN CHÂU ÂU CHỌN MALTA LÀ NƠI ĐIỀU TRỊ Y TẾ?
Malta – điểm đến y tế uy tín tại châu Âu với hệ thống bệnh viện hiện đại, chi phí hợp lý và dịch vụ chăm sóc chuẩn EU. Tìm hiểu ngay cùng HALI Global và cơ hội an cư qua chương trình MPRP.
14/07/2025
MALTA – QUỐC ĐẢO NHỎ, NỀN KINH TẾ LỚN
Malta – quốc đảo nhỏ với GDP top 26 toàn cầu, thu hút nhà đầu tư Việt nhờ chương trình định cư MPRP minh bạch, mức đầu tư hợp lý, cư trú vĩnh viễn cho cả gia đình, hưởng trọn lợi ích
30/05/2025
EU BUỘC MALTA CHẤM DỨT CHƯƠNG TRÌNH “HỘ CHIẾU VÀNG”
ECJ yêu cầu Malta chấm dứt chương trình “hộ chiếu vàng” do vi phạm luật EU. Tuy nhiên, chương trình MPRP vẫn hiệu lực, mở ra cơ hội đầu tư cư trú an toàn tại Malta. Liên hệ HALI Global để được tư vấn.
06/05/2025
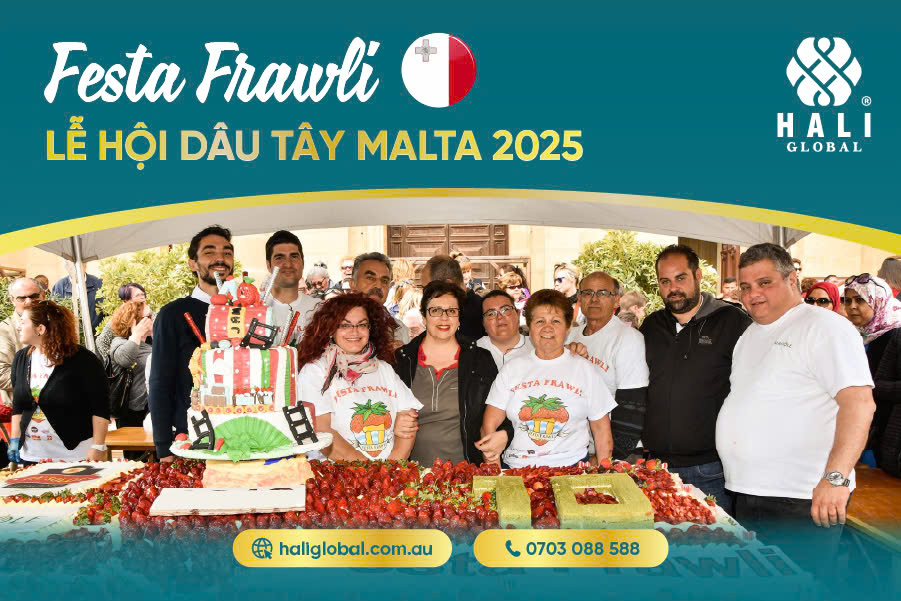
FESTA FRAWLI 2025 – LỄ HỘI DÂU TÂY MALTA & CƠ HỘI AN CƯ CHÂU ÂU CÙNG HALI GLOBAL
Festa Frawli, lễ hội dâu tây lớn nhất Malta, sẽ diễn ra vào ngày 27/04/2025 tại Mġarr, mang đến không gian văn hóa đặc sắc với những món ăn từ dâu tây tươi ngon, âm nhạc dân gian, và các hoạt động vui chơi cho gia đình. Đây là cơ hội tuyệt vời để trải nghiệm không khí lễ hội, cùng khám phá Malta – điểm đến lý tưởng cho các nhà đầu tư và gia đình mong muốn an cư tại châu Âu. Với sự đồng hành của HALI Global, Quý vị có thể mở ra cơ hội định cư Malta bền vững và an toàn, tận hưởng hệ thống giáo dục, y tế chất lượng cao và môi trường sống lý tưởng.
02/04/2025
HỘ CHIẾU MALTA – CHÌA KHÓA ĐỂ ĐỊNH CƯ MALTA TRỞ THÀNH CÔNG DÂN CHÂU ÂU
Quý vị muốn định cư Malta, tận hưởng cuộc sống đẳng cấp tại châu Âu và mở rộng cơ hội kinh doanh toàn cầu? Chương trình Đầu tư lấy Quốc tịch Malta (DTTT) giúp bạn sở hữu hộ chiếu EU, miễn visa đến 173 quốc gia, hưởng chính sách thuế ưu đãi, giáo dục & y tế hàng đầu. HALI Global đồng hành cùng bạn, tối ưu hồ sơ nhanh chóng chỉ từ 12 tháng!
26/03/2025
ĐỊNH CƯ MALTA - LỰA CHỌN HOÀN HẢO CHO NHÀ ĐẦU TƯ VÀ GIA ĐÌNH
Malta – điểm đến lý tưởng cho nhà đầu tư và gia đình với môi trường sống an toàn, khí hậu ôn hòa, hệ thống y tế & giáo dục chất lượng cao. Đặc biệt, chính sách thuế ưu đãi và chương trình định cư Malta giúp Quý vị sở hữu Thẻ xanh châu Âu vĩnh viễn chỉ trong 6 - 8 tháng. Khám phá ngay cơ hội đầu tư & định cư tại quốc gia tuyệt vời này!


